Деньги могут исчезать даже при вполне приличном доходе. Вроде бы ничего особенного не покупали, крупных приобретений не было, а к концу месяца снова приходится разбираться, куда всё ушло. Обычно проблема не в одной дорогой покупке. Деньги постепенно расходятся на привычные мелочи: доставку еды, спонтанные заказы, подписки, кофе по дороге, товары со скидкой и вещи, которые казались необходимыми в момент покупки.
Личный бюджет помогает увидеть эту картину без догадок. Он показывает, сколько денег уходит на обязательные расходы, какие привычки обходятся слишком дорого и какую часть дохода можно направить на накопления. Для этого не нужны экономическое образование или сложные таблицы. Достаточно выбрать понятную систему и регулярно записывать расходы.
Что такое личный бюджет и зачем он нужен
Личный бюджет представляет собой план распределения доходов и расходов. Его задача не в том, чтобы запретить себе приятные покупки или превратить жизнь в бесконечную экономию. Он нужен, чтобы человек сам решал, на что потратить деньги, а не обнаруживал последствия случайных решений в конце месяца.
Без учёта расходов легко переоценить свои финансовые возможности. Например, регулярные платежи кажутся незначительными по отдельности, но вместе занимают заметную часть дохода. Покупки по акции создают ощущение выгоды, хотя в действительности увеличивают расходы. А привычка оплачивать всё картой мешает почувствовать, сколько денег уже потрачено.
Бюджет помогает разобраться в нескольких вопросах:
- Какая часть дохода уходит на обязательные потребности.
- Сколько денег расходуется на развлечения и необязательные покупки.
- Какие траты повторяются регулярно и действительно ли они нужны.
- Получается ли откладывать деньги.
- Какие расходы можно сократить без серьёзного ущерба для привычного образа жизни.
Главное условие: бюджет должен отражать реальную жизнь. Если человек постоянно покупает кофе вне дома, заказывает еду или тратится на хобби, эти расходы нужно учитывать, а не делать вид, что их не существует.
Метод 50/30/20: как распределять доход
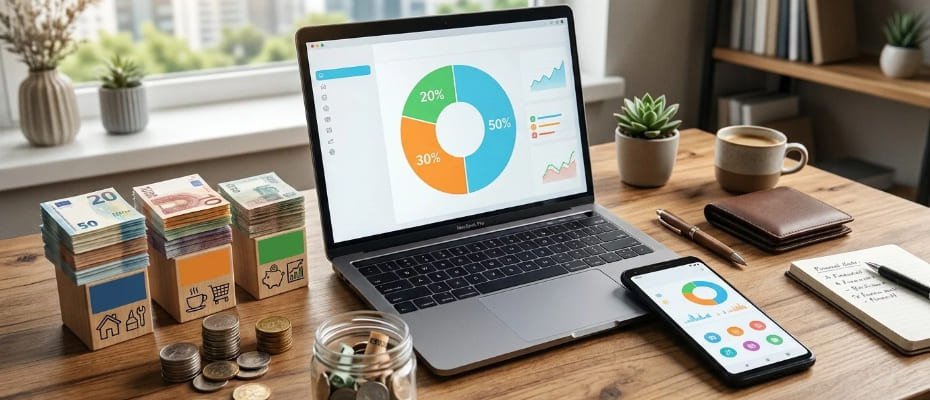
Метод 50/30/20 считается одним из самых понятных способов организации личных финансов. Он предлагает разделить весь доход на три части в зависимости от назначения денег.
50% на необходимые расходы.
Сюда относятся траты, без которых сложно обойтись: жильё, коммунальные услуги, продукты, транспорт, базовая одежда, связь, медицинские потребности и обязательные платежи. Это расходы, которые обеспечивают повседневную жизнь.
30% на желания.
Эта часть предназначена для всего, что делает жизнь комфортнее и приятнее, но не относится к обязательным потребностям. Рестораны, развлечения, путешествия, хобби, косметика, необязательные покупки и подписки могут входить именно в эту категорию.
20% на финансовые цели.
Эти деньги направляются на накопления, создание финансовой подушки, крупные будущие покупки и погашение долгов. Конкретное назначение зависит от ситуации: кому-то сначала нужно разобраться с кредитной нагрузкой, а кому-то важнее сформировать резерв на случай потери дохода.
Метод удобен тем, что задаёт ориентиры и не требует учитывать каждую покупку по отдельной сложной схеме. При этом пропорции не нужно воспринимать как жёсткое правило. Если расходы на жильё и обязательные платежи занимают большую часть дохода, распределение придётся адаптировать. В такой ситуации можно временно сократить необязательные траты и постепенно пересмотреть структуру бюджета.
Есть и обратная ситуация: человек тратит на повседневные потребности меньше половины дохода. Тогда свободную часть можно направить на накопления или другие финансовые цели.
Смысл метода не в идеальном соблюдении процентов, а в том, чтобы у каждой части дохода было понятное назначение.
Как составить личный бюджет с нуля
Начинать лучше не с ограничений, а с наблюдения. Если сразу установить строгие правила, которые не соответствуют привычному образу жизни, надолго их не хватит. Гораздо полезнее сначала понять, как именно расходуются деньги.
Определите все источники дохода.
Учитывайте зарплату, подработки, доход от аренды, регулярные выплаты и другие поступления. Если заработок нестабильный, ориентируйтесь на осторожную оценку, а не на самый удачный месяц. Это поможет избежать ситуации, когда расходы рассчитаны на доход, который фактически не поступил.
Запишите обязательные платежи.
Составьте перечень расходов, которые повторяются регулярно: жильё, коммунальные услуги, кредиты, связь, транспорт, обучение и другие необходимые платежи. Эти суммы стоит учитывать в первую очередь, поскольку отказаться от них без последствий обычно невозможно.
Начните фиксировать повседневные покупки.
Записывайте расходы на продукты, кафе, доставку, развлечения, одежду и мелкие покупки. Не пытайтесь сразу оценивать каждую трату как хорошую или плохую. На первом этапе достаточно собрать достоверную картину.
Разделите расходы по категориям.
Не нужно создавать десятки отдельных разделов. Для начала хватит основных категорий: жильё и счета, продукты, транспорт, здоровье, покупки, развлечения, подписки, накопления. Если какая-то категория занимает значительную часть расходов, её можно разделить подробнее.
Установите ориентиры.
Когда станет понятно, куда уходят деньги, определите разумные ограничения для необязательных покупок. Необязательно урезать всё сразу. Начните с тех категорий, где расходы явно превышают ваши ожидания.
Пересматривайте бюджет регулярно.
План не должен оставаться неизменным. Доходы, цены, семейные обстоятельства и потребности меняются. Если выбранная схема перестала работать, её нужно скорректировать, а не пытаться любой ценой подогнать жизнь под таблицу.
Какие приложения помогают вести бюджет
Записывать расходы можно в обычной таблице, блокноте или специальном приложении. Выбор зависит от того, насколько подробно хочется контролировать финансы.
Monefy подходит тем, кто хочет быстро фиксировать покупки. Интерфейс построен вокруг категорий расходов, поэтому добавить запись можно без сложных настроек.
Money Manager предлагает более подробный учёт доходов и расходов. В нём можно анализировать финансовые операции, смотреть статистику и отслеживать движение денег по категориям.
Wallet позволяет вести бюджет, планировать платежи и анализировать расходы. В зависимости от доступных функций и подключённых банковских сервисов приложение может автоматизировать часть учёта.
Spendee помогает распределять расходы по категориям и следить за общим состоянием бюджета. Подходит тем, кому удобнее видеть финансовую картину в виде наглядной статистики.
Google Таблицы подойдут тем, кто предпочитает самостоятельно настраивать учёт. Можно создать собственные категории, формулы и сводные таблицы, не подстраиваясь под интерфейс готового приложения.
Перед установкой стоит проверить доступность приложения в своей стране, актуальные условия использования и возможности синхронизации с банками. Необязательно выбирать самый функциональный сервис. Если для ведения бюджета требуется слишком много действий, человек быстро перестаёт им пользоваться.
Хорошая система учёта должна экономить время, а не превращать контроль расходов в отдельную работу.
Как перестать тратить деньги впустую
Бессмысленные расходы редко выглядят бессмысленными в момент покупки. Чаще всего у них есть вполне убедительное объяснение: скидка, усталость, плохое настроение, желание порадовать себя или мысль о том, что вещь когда-нибудь пригодится.
Чтобы изменить финансовые привычки, сначала нужно понять, что именно провоцирует необязательные покупки.
Не покупайте сразу.
Если вещь не нужна срочно, отложите решение. Желание приобрести что-то новое часто ослабевает, когда проходит первоначальный эмоциональный импульс. Особенно хорошо этот приём работает с одеждой, косметикой, аксессуарами и товарами для дома.
Не путайте скидку с экономией.
Сниженная цена сама по себе не делает покупку выгодной. Если вы не собирались приобретать товар до появления акции, его покупка всё равно увеличивает расходы. Скидка имеет смысл, когда речь идёт о действительно нужной вещи.
Проверьте регулярные подписки.
Музыкальные сервисы, онлайн-кинотеатры, приложения, облачные хранилища и платные функции могут незаметно списывать деньги. Периодически проверяйте активные подписки и отключайте те, которыми почти не пользуетесь.
Уберите лишние поводы для покупок.
Рекламные рассылки, уведомления магазинов и постоянный просмотр каталогов подталкивают к приобретениям, о которых человек раньше даже не задумывался. Отпишитесь от ненужных рассылок и отключите уведомления о скидках, если они мешают контролировать расходы.
Разделяйте потребность и желание.
Перед покупкой спросите себя, какую задачу решает вещь. Если ответ сводится к «просто захотелось», это не обязательно повод отказаться от приобретения. Но тогда покупка должна укладываться в бюджет на желания, а не забирать деньги, предназначенные для обязательных платежей.
Не оплачивайте покупки на эмоциях.
Стресс, раздражение, скука и усталость могут усиливать желание потратить деньги. Покупка на короткое время улучшает настроение, но не решает причину неприятных переживаний. Если вы замечаете такую закономерность, попробуйте отслеживать не только сумму расходов, но и обстоятельства, при которых они возникают.
Почему не получается откладывать деньги
Одна из распространённых ошибок заключается в том, что накоплениям отводят остаток после всех расходов. Проблема в том, что остатка часто не бывает. Деньги постепенно распределяются между текущими потребностями, а откладывать становится нечего.
Более надёжный подход заключается в том, чтобы заранее определить сумму или долю дохода для накоплений. Переводить деньги на отдельный счёт можно сразу после поступления дохода. Тогда они не смешиваются с повседневными средствами и не воспринимаются как свободные для покупок.
Начать можно с небольшой суммы, которая не создаёт проблем с оплатой обязательных расходов. Постепенно привычка откладывать деньги становится частью финансового распорядка.
Отдельная задача заключается в создании финансовой подушки. Это резерв на случай непредвиденных обстоятельств: потери работы, задержки дохода, срочного ремонта или других ситуаций, которые невозможно заранее спланировать.
Такие деньги лучше хранить отдельно от средств на повседневные расходы и не использовать для обычных покупок. Финансовая подушка нужна именно для ситуаций, когда привычный источник дохода или стандартный порядок расходов нарушается.
Если есть долги, особенно с высокой процентной нагрузкой, их тоже нужно учитывать в финансовом плане. Иногда разумнее направить свободные средства на сокращение задолженности, сохраняя при этом хотя бы небольшой резерв на непредвиденные расходы.
Как вести бюджет, если доход нестабильный
При нерегулярном заработке планировать расходы сложнее. Доход может меняться от месяца к месяцу, поэтому фиксированный бюджет не всегда подходит.
В такой ситуации полезно разделить расходы на обязательные и переменные. Сначала нужно обеспечить основные потребности и регулярные платежи. Остальные покупки планировать с учётом фактически полученных денег.
Не стоит строить бюджет на основе ожидаемого дохода, если он ещё не поступил. Премии, разовые заказы и возможные дополнительные заработки лучше учитывать после получения.
В периоды высокого дохода разумно увеличивать накопления и создавать запас на менее удачные месяцы. Это помогает сгладить колебания заработка и не менять привычный образ жизни при каждом изменении поступлений.
Частые ошибки при ведении личного бюджета
Даже простая система учёта может не работать, если подходить к ней слишком строго или непоследовательно.
Первая ошибка заключается в попытке контролировать каждую мелочь с самого начала. Чрезмерно подробные таблицы и сложные категории быстро утомляют. Лучше начать с основных расходов и постепенно добавлять детали, если они действительно нужны.
Вторая ошибка связана с нереалистичными ограничениями. Если человек привык регулярно встречаться с друзьями, заниматься спортом или покупать определённые товары для себя, полный отказ от этих расходов вряд ли будет устойчивым решением. Гораздо разумнее выделить на них отдельную часть бюджета.
Ещё одна проблема возникает, когда человек записывает только крупные покупки. Небольшие повседневные траты тоже влияют на общую картину. Именно они часто оказываются причиной расхождения между планом и фактическими расходами.
Наконец, не стоит воспринимать превышение запланированного бюджета как провал. Если расходы оказались выше ожидаемых, нужно выяснить причину и скорректировать план. Самообвинение не помогает управлять деньгами, а анализ привычек помогает.
Как превратить ведение бюджета в привычку
Не нужно ежедневно проводить много времени за таблицами и расчётами. Достаточно выбрать удобный способ фиксации расходов и возвращаться к нему регулярно.
Покупки можно записывать сразу после оплаты или проверять банковские операции в конце дня. Раз в неделю полезно просматривать категории и замечать необычные расходы. В конце месяца стоит сравнить план с реальными тратами, оценить накопления и определить, что нужно изменить.
Если бюджет ведётся в приложении, часть операций может добавляться автоматически. Однако автоматизация не отменяет проверки: банковские категории иногда определяются неправильно, а наличные расходы могут вообще не попасть в статистику.
Главное, чтобы учёт не превращался в формальность. Если человек видит, что определённая привычка постоянно мешает накоплениям, он может изменить её осознанно, а не ждать очередного финансового кризиса.
Личный бюджет не требует постоянного отказа от удовольствий. Он помогает расставить приоритеты и перестать отдавать деньги за вещи, которые не приносят реальной пользы. Метод 50/30/20 даёт удобную отправную точку, приложения упрощают учёт, а регулярный анализ расходов позволяет постепенно изменить финансовые привычки. Начать можно с простого действия: посмотреть последние банковские операции и честно разобраться, на что уходят деньги.